Le segment vitalité–immunité entre dans une phase plus mature. Il reste cependant très dynamique en pharmacie. Les compléments alimentaires pèsent l’essentiel de cet univers. Ils représentent 92,5% de la catégorie, selon Le Moniteur des pharmacies.
Cette maturité change la donne. Le consommateur se montre plus informé. Il compare les compositions. Il questionne aussi l’origine des ingrédients. Enfin, il demande des preuves d’efficacité.
Dans ce contexte, les acteurs cherchent de nouveaux relais. Les Échos Études décrit un marché où les “promesses” vitalité et immunité restent fortes. L’éditeur met aussi en avant une lecture fondée sur des données officinales, via un partenariat avec GERS Data.
La naturalité devient un critère de base. Elle ne suffit plus à elle seule. Pourtant, elle structure encore la différenciation. Chez Nutergia, Karine Tournier cite les plantes tonifiantes et adaptogènes comme ingrédients clés. Elle mentionne notamment l’éleuthérocoque, le ginseng et le guarana.
La logique est simple. D’abord, les plantes facilitent la compréhension du bénéfice. Ensuite, elles soutiennent un discours de conseil. Enfin, elles renforcent la cohérence “nature” du rayon.
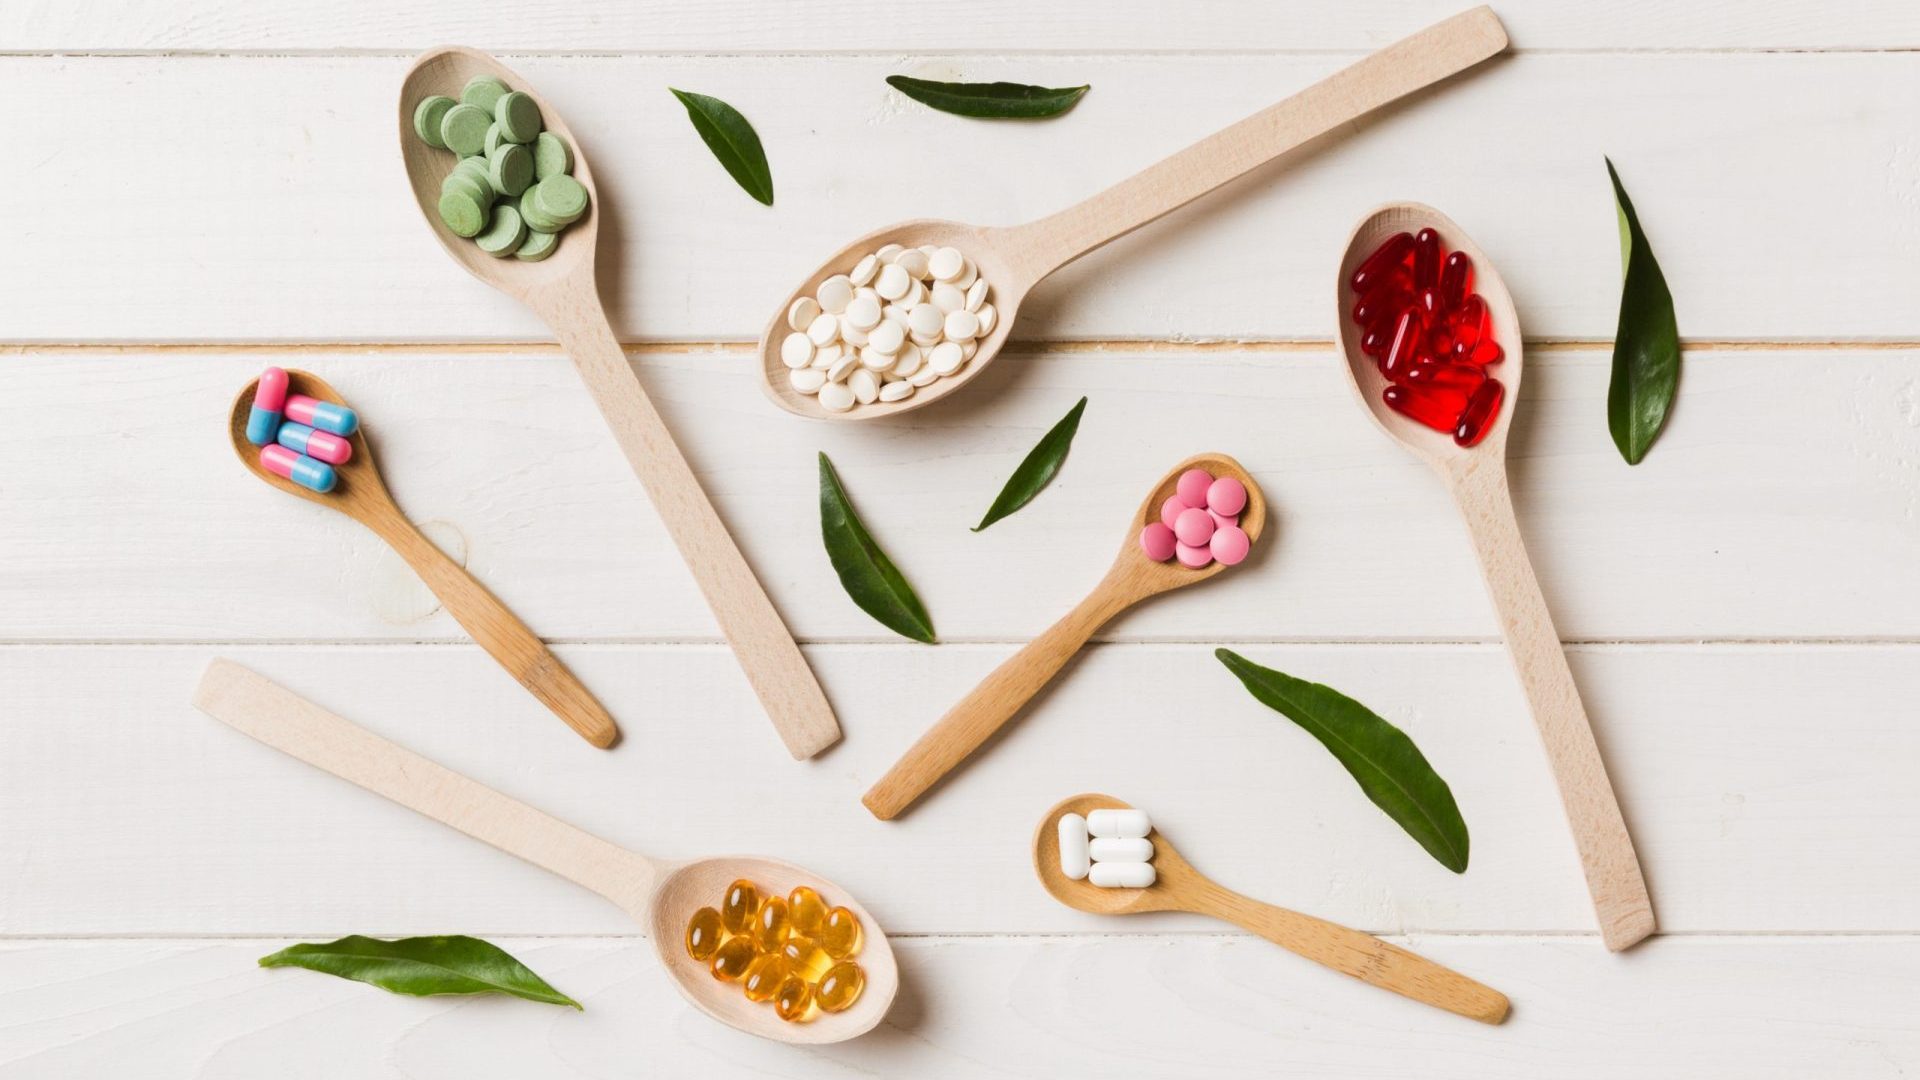
Les formats deviennent un moteur d’achat. Ils pèsent aussi sur la récurrence. Les gummies progressent. Les poudres à diluer montent. Les sticks orodispersibles se développent. Les effervescents restent un grand classique.
P&G Health défend le format gomme pour Bion3. Le groupe met en avant la simplicité de prise. Il vise ainsi une observance plus régulière. Pour l’officine, l’enjeu est clair. Un format “plaisir” améliore la continuité. Or, la continuité fait le chiffre.
Les marques relancent le marché par le renouvellement. Nutergia a lancé deux gammes en 2025. La marque cite notamment Ergytonic sur la vitalité.
Sur le fond, l’argument oméga-3 s’inscrit dans une problématique bien documentée. L’Anses rappelle le rôle des oméga-3 dans plusieurs fonctions biologiques. Elle souligne aussi l’importance d’apports suffisants.
De plus, l’Anses a publié un rapport sur les apports en acides gras en France, à partir des données INCA2. Ce socle sert souvent à objectiver les débats “déficit” et “équilibre alimentaire”. Anses (rapport PDF)
Le produit ne suffit plus. Le conseil redevient décisif. Les laboratoires investissent donc la formation. Ils déploient e-learning, webinaires et supports d’aide au choix. Ils activent aussi des dispositifs de visibilité.
L’implantation joue aussi un rôle business. Une double implantation, derrière et devant le comptoir, peut doper le chiffre d’affaires. Enfin, la saisonnalité reste forte. L’hiver porte l’immunité. Les périodes de fatigue alimentent la vitalité. La météo influence aussi le trafic.
Pour structurer cette saisonnalité, les données de marché comptent. GERS Data présente ses tableaux de bord et analyses comme un outil de suivi du marché pharmaceutique. Cela sert de repère aux industriels et aux réseaux.
Le marché des compléments ne se résume plus à la “pilule” générique. Il se segmente, se spécialise et multiplie les promesses et les territoires. Les Échos Études propose une lecture prospective 2025–2035. L’étude met en avant l’importance des promesses, des cibles, des ingrédients et des galéniques pour capter la croissance.
Dans ce cadre, l’officine conserve un avantage. Elle combine confiance, expertise et accompagnement. Elle peut donc arbitrer entre naturalité, efficacité attendue et bon usage. Ensuite, elle peut créer du réachat. Enfin, elle peut défendre la valeur.
https://www.lesechos-etudes.fr/blog/espace-presse-22/complements-alimentaires-le-boom-des-promesses-vitalite-et-immunite-12781https://www.lesechos-etudes.fr/boutique/complements-alimentaires-1563https://www.lemoniteurdespharmacies.fr/business/marches/quand-la-naturalite-redonne-de-lenergie-au-marche-de-la-vitalitehttps://www.anses.fr/fr/content/les-acides-gras-omega-3https://www.gie-gers.fr/nos-analyses/https://www.upsell.fr/services/animation-commerciale-activation-ventes/